「独身のうちに資産1000万円を作りたい」と考える女性が増加するなか、実際に大台を突破した女性たちの暮らしぶりや収支構造には大きな関心が集まっています。派手な贅沢をせず堅実に暮らしているように見えても、口座にはしっかり8桁の資産を持つ彼女たちは、日頃どのような生活を送り、どのような戦略でお金を築き上げたのでしょうか。
新NISAの定着や物価上昇が続く2026年の経済環境において、彼女たちが実践する家計管理と資産運用のテクニックは、これから資産形成を目指す多くの人にとって極めて再現性の高いヒントに満ちています。本稿では、徹底したヒアリングと統計データをもとに、貯蓄1000万円女子の真の姿を掘り下げます。
【データで見る実態】20代・30代独身女性の貯蓄額と1000万円達成者の割合
金融広報中央委員会の各種調査や最新の家計動向を参照すると、30代独身女性平均貯蓄額は中央値ベースでおよそ100万円〜200万円前後に位置しています。平均値だけを見ると400万円台に跳ね上がるものの、これは一部の富裕層が数値を引き上げているためであり、実態としては「貯金がほとんどない層」と「着実に積み上げている層」の二極化が進んでいます。
そうした背景を踏まえると、20代貯金1000万円女性の存在率は同年代全体のわずか2〜3%未満という極めて希少なグループです。一方、キャリアを重ねて昇給や投資成果が出てくる30代後半になると、達成者の割合は徐々に拡大していきます。
注目すべきは貯金1000万円年収別割合です。「年収600万円以上なければ無理」と思われがちですが、実態調査では年収300万円台〜400万円台の会社員が達成者の半数近くを占めています。高収入だから貯まるのではなく、収入の多寡にかかわらず手取りの20〜40%を確実に先取りする仕組みを作った人が大台へ到達している事実が浮き彫りになっています。
【生活費の内訳を公開】実家暮らしと一人暮らしで異なる家計簿の真実
1000万円という資産規模を築くまでのアプローチは、住居環境によって大きく分かれます。実際の家計データを比較すると、それぞれに異なる強みと工夫が見受けられます。
最初に、実家暮らし貯蓄1000万リアルな収支モデルでは、家賃や水道光熱費の負担が極めて少ない点が最大の武器です。手取り月収22万円の場合、実家に5万円を入れ、お小遣い・交際費に4万円を使っても、毎月10万円以上を無理なく資産形成へ回せます。ボーナスをほぼ全額プールできれば、年間150万円〜200万円ペースの蓄財となり、5〜6年で無理なく大台に届きます。
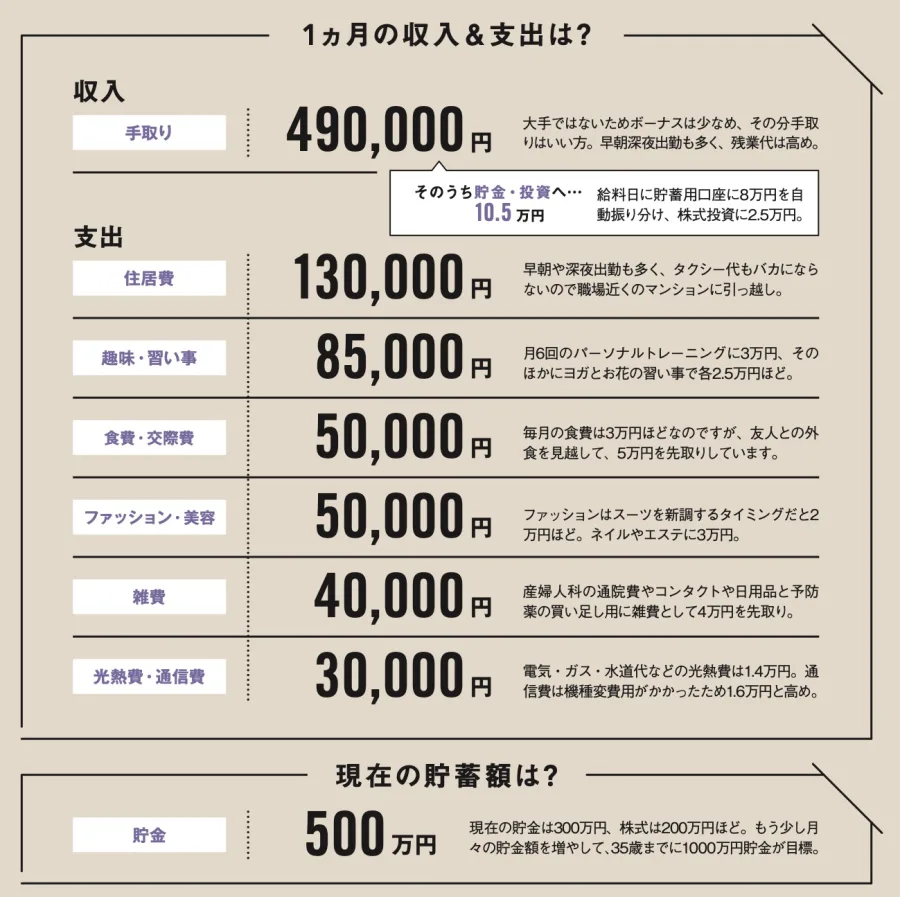
一方、住居費を全額自己負担する一人暮らし1000万円達成の理由には、無駄を削ぎ落とした徹底的な固定費管理があります。以下は、都内在住・手取り25万円の30代独身女性が公開してくれたリアルな貯蓄1000万円女子生活費内訳の一例です。
・家賃:68,000円(郊外や築年数に妥協し手取りの3割未満に抑制)
・食費:25,000円(自炊メイン、作り置きの活用)
・水道光熱費・通信費:15,000円(格安SIM+電力見直し)
・日用品・美容費:12,000円(プチプラとサロンのメリハリ利用)
・交際費・趣味:25,000円(本当に会いたい人だけに厳選)
・投資信託積立:80,000円(給与天引き・クレカ積立)
・予備費・貯金:25,000円
一人暮らし達成者は「支出の上限を決めてから残りを使う」のではなく、「先に8万〜10万円の積立を自動実行し、残ったお金だけで1ヶ月をやりくりする」習慣を例外なく確立しています。
【達成までの経緯】独身アラサー女性はどうやって大台に到達したのか
実際に取材した独身アラサー女性貯金成功談から見えてくるのは、決して一朝一夕ではない地道な積み重ねです。多くの女性が口を揃える貯蓄1000万達成期間と経緯を振り返ると、平均して6年から8年程度の歳月をかけています。
社会人1〜2年目は生活基盤を整えながら緊急用の生活防衛資金として100万円〜200万円を現金で確保。3年目以降から本格的に毎月の余剰金を資産運用へシフトさせるケースが王道パターンです。特に20代後半から30代前半にかけては、昇給によって増えた手取り分を生活水準の向上に使わず、そのまま投資額の上乗せに回すことで資産の増加スピードを一気に加速させています。
「最初の300万円までは通帳の数字がなかなか増えず苦しかったけれど、500万円を超えたあたりから複利と入金力が噛み合い、1000万円までは驚くほど早かった」という証言は、多くの達成者に共通する実感です。
【お金を増やす具体策】1000万円貯めた節約ルーティンと新NISA活用術
彼女たちは決して日々の生活を切り詰め、友人の誘いを断り続けているわけではありません。ストレスを溜めずに資産を伸ばす秘訣は、合理的な習慣と制度のフル活用にあります。
1000万円貯めた節約ルーティンとして挙げられる代表例が「コンビニに行かない」「マイボトルとエコバッグの常備」「サブスクリプションの定期的な棚卸し」「服はワンシーズン3〜4パターンに着回す」といった細かな行動規範です。ラテマネーと呼ばれる無意識の小額出費を断ち切るだけで、毎月2万〜3万円の余力が自然と生まれます。
さらに見逃せないのが、独身女性つみたてNISA投資術です。預金金利だけではインフレに追いつかない時代において、全世界株式(オルカン)やS&P500といったインデックスファンドへの長期分散投資は必須の教養となっています。女性資産形成2026年最新動向では、新NISAの成長投資枠とつみたて投資枠を併用し、毎月の積立に加えて余剰資金をスポット投入するハイブリッド型の運用スタイルが一般化しています。時間を味方につけた複利効果が、1000万円到達への強力なブースターとなっています。
【心境のリアル】貯蓄1000万円達成後の変化と見えてきた新たな選択肢
口座残高が1000万円を超えた瞬間、女性たちの日常や価値観にはどのような変化が起きるのでしょうか。多くの達成者が語る貯蓄1000万円達成後の変化の筆頭は、「理不尽な環境からいつでも逃げられるという精神的自由」です。
会社の人間関係や過度な残業に悩まされた際も、「最悪の場合、数年間は働かなくても生きていける」という経済的クッションがあることで、過度なストレスから解放され、かえって本業で冷静なパフォーマンスを発揮できるようになります。また、キャリアチェンジや資格取得、留学といった自己投資への挑戦にも前向きになれる点も見逃せません。
一方で、生活レベル自体は大きく変わらないのが実情です。ブランド品を買い漁ったり高級外車に乗ったりすることはなく、本当に心地よい家具や健康的な食事、大切な人との旅行など、「自分が心から納得できる体験」にお金を充てる傾向がより研ぎ澄まされていきます。
【貯蓄1000万円女子のリアル】に関するよくある質問(FAQ)
Q1:年収300万円台の一般職でも1000万円を貯めることは本当に可能ですか?
A1:十分に可能です。実際に年収300万円台で達成した女性の多くは、実家暮らしの強みを活かすか、一人暮らしでも固定費を極限まで見直し、毎月5万円+ボーナス大半を先取り投資・貯蓄に回して7〜10年かけて計画的に到達しています。
Q2:貯金1000万円のうち、預金と投資の比率はどれくらいが理想ですか?
A2:万が一の病気や失業に備えた「生活防衛資金(生活費の半年〜1年分=約150万〜200万円)」を普通預金・定期預金で確保し、残りの800万円前後を新NISAなどの投資信託で長期運用しているバランスが現在の主流です。
Q3:1000万円貯める過程で友人とのお付き合いや美容代はどうしていましたか?
A3:全てを我慢するのではなく「予算枠」を設定してメリハリをつけています。例えば美容院はカラーモデルを活用しつつスキンケアは皮膚科の処方をベースにする、飲み会は月2回までにして本当に仲の良い友人のみに絞るなど、自分なりの優先順位を明確にしています。
貯蓄1000万円女子のリアルな生態を紐解くと、特別な才能や高収入に恵まれていたわけではなく、支出のコントロールと自動積立の継続という極めてシンプルな行動を愚直に続けた結果であることが分かります。
1000万円という資産は、贅沢三昧をするための資金ではなく、将来の不安を払拭し、自分の意志で人生のハンドルを握るための確かな基盤です。まずは固定費の1つを見直すこと、そして毎月1万円の積立からスタートすることが、8桁の資産へと続く確実な第一歩となります。